دستور العمل تبصره ماده 100 سال 1403

دستور العمل تبصره ماده 100 سال 1403
ماده ۱۰۰ قانون مالیاتهای مستقیم مصوب اصلاحی ۱۳۹۴/۰۴/۳۱ ماده ۱۰۰ - مودیان موضوع این فصل این قانون مکلف اند اظهارنامه مالیاتی مربوط به فعالیتهای شغلی خود را در یک سال مالیاتی برای هر واحد شغلی یا برای هر محل جداگانه طبق نمونه ای که وسیله سازمان امور مالیاتی کشور تهیه خواهد شد تنظیم و تا آخر خرداد ماه سال بعد به اداره امور مالیاتی محل شغل خود تسلیم و مالیات متعلق را به نرخ مذکور در ماده (۱۳۱) این قانون پرداخت نمایند. تبصره سازمان امور مالیاتی کشور میتواند برخی از مشاغل یا گروههایی از آنان را که میزان فروش کالا و خدمات سالانه آنها حداکثر ده برابر معافیت موضوع ماده (٨٤) این قانون باشد از انجام بخشی از تکالیف از قبیل نگهداری اسناد و مدارک موضوع این قانون و ارائه اظهارنامه مالیاتی معاف کند و مالیات مودیان مذکور را به صورت مقطوع تعیین و وصول نماید در مواردی که مودی کمتر از یک سال مالی به فعالیت اشتغال داشته باشد مالیات متعلق نسبت به مدت اشتغال محاسبه و وصول میشود. حکم این تبصره مانع از رسیدگی به اظهارنامه های مالیاتی تسلیم شده در موعد مقرر نخواهد بود.
سقف معافیت مالیاتی در سال ۱۴۰۳ در صورت تسلیم اظهارنامه عادی ماده ۱۰۱ - درآمد سالانه مشمول مالیات مودیان موضوع این فصل که اظهارنامه مالیاتی خود را طبق مقررات این فصل در موعد مقرر تسلیم کرده اند تا میزان معافیت موضوع ماده (۸۴) این قانون از پرداخت مالیات معاف و مازاد آن به نرخهای مذکور در ماده (۱۳۱) این قانون مشمول مالیات خواهد بود. شرط تسلیم اظهار نامه برای استفاده از معافیت فوق نسبت به عملکرد سال ۱۳۸۲ به بعد جاری است. تبصره ۱- در مشارکت های مدنی اعم از اختیاری و قهری شرکا حداکثر از دو معافیت استفاده خواهند کرد و مبلغ معافیت به طور مساوی بین آنان تقسیم و باقی مانده سهم هر شریک جداگانه مشمول مالیات خواهد بود شرکایی که با هم رابطه زوجیت دارند از لحاظ استفاده از معافیت در حکم یک شریک تلقی و معافیت مقرر به زوج اعطا می گردد در صورت فوت احد از شرکا وراث وی به عنوان قائم مقام قانونی از معافیت مالیاتی سهم متوفی در مشارکت به شرح فوق استفاده نموده و این معافیت به طور مساوی بین آنان تقسیم و از درآمد سهم هر کدام کسر خواهد شد. تبصره ۲- در صورتی که هر شخص حقیقی دارای بیش از یک واحد شغلی باشد مجموع درآمد واحدهای شغلی وی با کسر فقط یک معافیت موضوع این ماده مشمول مالیات به نرخهای مذکور در ماده (۱۳۱) این قانون میشود. بند (ح) تبصره (٦) قانون بودجه سال ۱۴۰۳ میزان معافیت درآمد مشمول مالیات سالانه مالیات بر درآمد مشاغل موضوع ماده (۱۰۱) قانون مذکور به مبلغ یک میلیارد (۱،۰۰۰،۰۰۰،۰۰۰) ریال تعیین میشود. در صورتی که صاحبان مشاغل از پایانه فروشگاهی موضوع ماده (۱) قانون پایانه های فروشگاهی و سامانه مؤدیان مصوب ۱۳۹۸/۷/۲۱ با امکان درج مشخصات کالا و هویت خریدار استفاده کنند معافیت مذکور مبلغ یک میلیارد و چهار صد و چهل میلیون ( ۱,۴۴۰,۰۰۰,۰۰۰) ریال تعیین می شود.
شیوه های تعیین تکلیف مالیات مشاغل در سال ۱۴۰۳
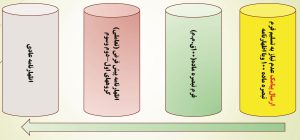
مالیات مقطوع موضوع تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم اصلاحی مصوب ۱۳۹۴ (دستور العمل ۳۸۸۶۲ مورخ 1404/5/29)
مالیات مقطوع موضوع تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم اصلاحی مصوب ۱۳۹۴ (دستور العمل ۳۸۸۶۲ مورخ 1404/5/29)
در اجرای ماده (۱۰۰) قانون مالیاتهای مستقیم مصوب سال ۱۳۹۴ و تبصره آن و با رعایت مفاد بند (پ) تبصره (۱) قانون بودجه سال ١٤٠٤ کل کشور و به منظور تکریم مؤدیان اجرای عدالت مالیاتی تسهیل وصول مالیات و ایجاد هماهنگی و وحدت رویه در تعیین مالیات عملکرد سال ۱٤۰۳ برخی از صاحبان مشاغل موارد ذیل را مقرر می دارد.
1 - تمامی صاحبان مشاغلی که مجموع فروش خالص کالا و ارائه خدمت آنها در سال ۱۴۰۳ حداکثر صد و پنجاه برابر معافیت موضوع ماده (۸۴) قانون مالیات های مستقیم مبلغ ۲۱۶/۰۰۰/۰۰۰/۰۰۰ ریال بوده و فرم مالیات مقطوع برای آنها در درگاه خدمات الکترونیک سازمان بارگذاری می شود. مشمول مقررات بند (الف) این دستور العمل بوده و از نگهداری دفاتر و اسناد و مدارک موضوع قانون مالیاتهای مستقیم مصوب سال ۱۳۹۴ و ارائه اظهارنامه مالیاتی برای عملکرد مذکور معاف میباشند شمول این معافیت ها منوط به عدم تسلیم اظهارنامه مالیاتی خواهد بود.
تبصره - صاحبان مشاغل زیر مشمول تعیین مالیات مقطوع موضوع بند (الف) این دستور العمل نمی باشند.
این مودیان در اجرای مقررات ماده (۱۰۰) قانون مذکور مکلف به تسلیم اظهارنامه مالیاتی از طریق تأیید با تکمیل اظهارنامه پیش فرض و تسلیم آن هر اجرای بند (ب) این دستور العمل یا تسلیم اظهارنامه مالیاتی با تکمیل فرم اظهارنامه مالیاتی حسب مقرات قانونی مربوط می باشند.
۱-۱- مودیانی که میزان فروش کالا و ارائه خدمات آنها در سال ۱۴۰۳ بیش از مبلغ ۲۱۶/۰۰۰/۰۰۰/۰۰۰ ریال بوده است. -۲-۱- در پرونده های مشارکت مدنی چنانچه سهم در آمد یا فروش حداقل یکی از شرکاء بیش از مبلغ مذکور در بند (۱۱) باشدویا مجموع در آمد مشارکت بیش از مبلغ ۴۳۲/۰۰۰/۰۰۰/۰۰۰ ریال باشد.
۳-۱- مؤدیانی که تا تاریخ ۱۴۰۴/۶/۱۵ برای آنها فرم تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم بارگذاری نشده است.
تبصره - حکم بند (۳۱) مانع از بارگذاری فرم تبصره مذکور با درخواست مؤدیان محترم یا اتاق های اصناف و یا تشکلهای حرفه ای ذیربط آنها بعد از تاریخ مذکور نخواهد بود.
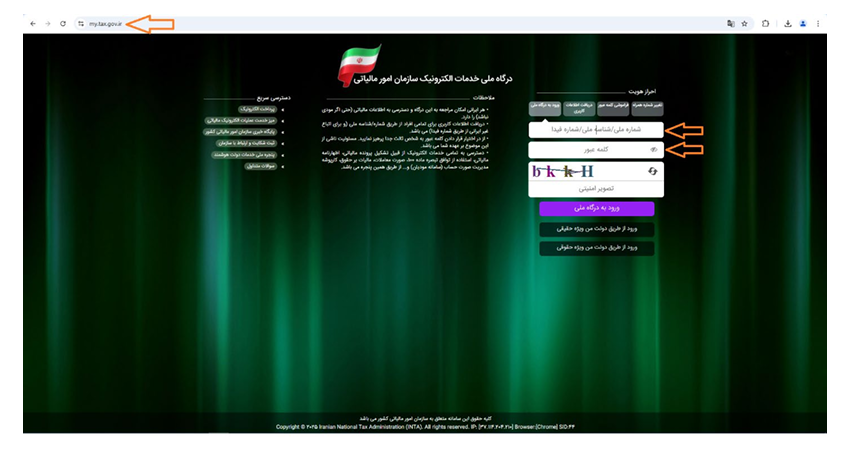
۲ - سازمان مالیاتی کشور با توجه به اطلاعات و سوابق موجود در پایگاه اطلاعاتی سازمان مالیات مقطوع مشمولین بند (الف) این دستورالعمل را تعیین و مراتب را در درگاه خدمات الکترونیکی سازمان به نشانی https://my.tax.gov.ir بارگذاری می نماید.
در صورتی که فروش و درآمد خالص تعیین و اعلام شده توسط سازمان مالیاتی کمتر از مبلغ فروش و درآمد خالص واقعی مودی باشد، مودی مکلف است میزان فروش واقعی خود را در سامانه درج نماید و مالیات مقطوع نیز در صورتی که فروش و درآمد خالص ابرازی مودی تا میزان حد نصاب مقرر در جزءهای (۱-۱) و (۱۲) حسب مورد باشد بر مبنای فروش ابرازی تعیین خواهد شد.
3 - مالیات مقطوع تعیین شده در اجرای بند (الف) این دستور العمل قطعی است و در صورت عدم پذیرش مالیات مقطوع تعیین شده توسط مؤدی مؤدی مکلف به تسلیم اظهارنامه حداکثر تا تاریخ ۱۴۰۴/۶/۳۱ میباشد فلذا در صورت عدم تسلیم اظهارنامه مالیاتی، بر اساس مالیات مقطوع محاسبه شده بارگذاری شده ، نسبت به نسبت به صدور برد رگ قطعی اقدام خواهد شد.

۴- چنانچه با رعایت کلیه قوانین و مقررات مربوطه اسناد و مدارک مثبته ای از مودیانی که مالیات آنها در اجرای بند (الف) این دستورالعمل به صورت مقطوع تعیین و قطعی شده باشد به دست آید که مؤید فروش و درآمد بیش از فروش یا درآمدی که مبنای مالیات مقطوع قرار گرفته است باشد
۱-۴- در صورتی که بیش از حد نصابهای مذکور در جزءهای (۱۱) و (۲۱) بند (۱) فوق مبالغ ۲۱۶/۰۰۰/۰۰۰/۰۰۰ یا ۴۳۲/۰۰۰/۰۰۰/۰۰۰ ریال)
حسب مورد باشد، مودی مذکور مشمول مفاد تبصره ماده ۱۰۰ ق.م.م نبوده و علاوه بر محاسبه و مطالبه مالیات بر اساس مقررات ماده ۹۷ آن قانون مشمول جرائم متعلقه از جمله جریمه عدم تسلیم اظهارنامه مالیاتی در موعد مقرر قانونی و همچنین عدم امکان استفاده از کلیه معافیتها و نرخ صفر، از جمله معافیت موضوع ماده (۱۰۱) قانون مالیاتهای مستقیم خواهد شد.
۲-۴- در صورتی که کمتر از حد نصاب موضوع بند (۱) فوق و مبلغ ما به التفاوت نیز بیش از پانزده درصد (۱۵ باشد، مالیات ما به التفاوت با رعایت مقررات مطالبه خواهد شد. ما به التفاوت مالیات مطالبه شده در اجرای این بند از دستور العمل، مشمول جریمه موضوع ماده ۱۹۲ قرم.م نخواهد شد.
رفتار پرخطر مالیاتی انجام ندهید.
۵ - در خصوص صاحبان مشاغلی که بخشی از وجوه واریزی به حسابهای بانکی آنها از طریق دستگاههای کارتخوان (pos) یا سایر ابزارهای پرداخت درآمد آنها نمی باشد از جمله نمایشگاههای اتومبیل ، بنگاههای معاملات املاک حق العمل کاران و سایر مشاغل مشابه) ، این موضوع در تعیین مالیات مقطوع آنها لحاظ خواهد شد.
۶- چنانچه حسب اسناد و مدارک بدست آمده یا بررسیهای انجام شده مشخص شود موضوع فعالیت مؤدی در سامانه ثبت نام اینتا کد یک یا چند فعالیت که مبنای تعیین مالیات مقطوع قرار گرفته است با موضوع فعالیت واقعی مودی در آن سال مغایرت داشته یا نسبت به اعمال معافیت بخشودگی و یا نرخ صفر مالیاتی غیر واقعی اقدام شده باشد ما به التفاوت مالیات مقطوع با رعایت نصاب مذکور در جزء (۴-۲) این دستورالعمل محاسبه شده و از طریق صدور برگ قطعی در درگاه الکترونیکی سازمان به مؤدی اعلام خواهد شد.
این حکم مانع از رسیدگی به اعتراض مؤدی برابر مقررات قانون مالیات های مستقیم نخواهد بود.
بند (ث) تبصره (٦) قانون بودجه سال ۱۴۰۳
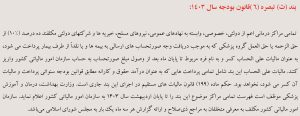
7- میزان مالیات مقطوع پزشکانی که در عملکرد سال ۱۴۰۳ مشمول حکم بند (ث) تبصره (۶) قانون بودجه سال ۱۴۰۳ کل کشور بوده اند معادل مالیات تعیین شده مطابق این دستور العمل یا مالیات مکسوره آنها هر کدام که بیشتر باشد، تعیین می شود.
8- صاحبان مشاغلی که با توجه به مفاد ماده (۱۴) مکرر قانون پایانه های فروشگاهی و سامانه مؤدیان مصوب ۱۳۹۸/۷/۲۱ و آیین نامه اجرایی آن مکلف به صدور صورتحساب الکترونیکی یا نصب و استفاده از دستگاه کارتخوان بوده و بر اساس اطلاعات سامانه مودیان و سایر سامانه های عملیاتی سازمان منجمله سامانه گزارش های مردمی فرار مالیاتی و بازدید بعمل آمده و یا گزارشهای میدانی صورت گرفته توسط ادارات امور مالیاتی از انجام تکالیف خودداری نموده باشد مشمول بهره مندی از تسهیلات تبصره ماده ۱۰۰) قانون مالیاتهای مستقیم نمی باشند و می بایست نسبت به تسلیم اظهارنامه مالیاتی و یا اظهارنامه مالیاتی پش فرض بند (ب) این دستورالعمل تا ایان مهلت مقرر (۱۴۰۴/۰۶/۳۱) اقدام نمایند.
اظهارنامه مالیاتی تعاملی یک ادبیات جدید مالیاتی در عملکرد
۹ - برای تمام یا بخشی از صاحبان مشاغل موضوع بند (ب) این دستورالعمل که میزان فروش و درآمد خالص آنها حسب اطلاعات مندرج در پایگاه اطلاعاتی سازمان و یا فروش و درآمد خالص ابرازی مودی بیش از نصاب مقرر در جزءهای ( ۱۱ ) و ( ۲۱ ) بند (۱) این دستور العمل می باشد، سازمان مالیاتی اقدام به تهیه اظهارنامه مالیاتی پیش فرض بر اساس اطلاعات فوق و بارگذاری آن تا تاریخ ۱۴۰۴/۶/۱۵ درگاه خدمات الکترونیکی سازمان به نشانی https://my.tax.gov.ir می نماید. چنانچه مودیان مذکور نسبت به تایید و یا تکمیل و تسلیم آن با حداقل فروش و در آمد و مالیات مشخصه شده در اظهار نامه پیش فرض اقدام نمایند اظهارنامه مالیاتی آنها در اجرای ماده (۹۷) قانون مالیاتهای مستقیم به عنوان اظهارنامه کم ریسک تلقی شده و بدون رسیدگی مورد پذیرش قرار گرفته و برگ قطعی بر مبنای آن صادر و ابلاغ خواهد شد.
تولید اظهارنامه پیش فرض برای صاحبان مشاغل گروههای اول دوم و سوم موضوع آیین نامه اجرایی ماه (۹۵) قانون مالیات های مستقیم با فروش و درآمد خالص بیش ۲۱۶/۰۰۰/۰۰۰/۰۰۰ ریال برای سال ۱۴۰۳
۱۰- در خصوص مؤدیان موضوع بند (ب) این دستورالعمل چنانچه با رعایت قوانین و مقررات متعاقباً اسناد و مدارک مثبته ای به دست آید که مؤید فروش و درآمد بیش از فروش یا درآمدی که مبنای محاسبات اظهار نامه پیش فرض تایید یا تکمیل و تسلیم شده قرار گرفته باشد
مالیات مابه التفاوت و جرایم متعلقه با رعایت مقررات قانونی مطالبه خواهد شد.
۱۱ - (سایر مقررات) اطلاعات واصله به سازمان که در محاسبات مالیات مقطوع مودیان موضوع بند (الف) و درآمد مودیان موضوع بند (ب) این دستور العمل که اظهار نامه مالیاتی آنها به عنوان اظهارنامه مالیاتی کم ریسک تلقی شده محاسبه گردیده است به عنوان اطلاعات برداشت شده محسوب و در محاسبات و رسیدگی های بعدی حسب مورد برای اخذ مالیات مابه التفاوت مبنای عمل نمی باشد.
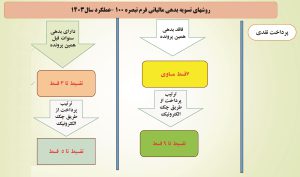
۱۲ - مهلت پرداخت مالیات تعیین شده در اجرای بندهای (الف) و (ب) این دستور العمل تا تاریخ ۱۴۰۴/۶/۳۱ می باشد. صاحبان مشاغلی که امکان پرداخت مالیات مقطوع در اجرای بند (۲) این دستور العمل و یا مالیات ابرازی در اجرای بند (۹) این دستورالعمل را به صورت یکجا تا تاریخ مذکور نداشته باشند؛ به شرح زیر میتوانند نسبت به تقسیط و پرداخت مالیات مربوط اقدام نمایند.
۱-۱۲- در صورتی که مودی در هنگام درخواست تقسیط دارای بدهی قبلی بابت عملکرد سالهای قبل همین پرونده مالیاتی نباشد، مالیات مقطوع و یا مالیات ابرازی در اجرای بند (۹) این دستوالعمل حسب مورد به مدت ۶ ماه (۷) قسط مساوی قابل تقسیط می باشد.
مفاد این بند در مورد مودیان دارای بدهی سالهای قبل همین پرونده مالیاتی چنانچه نسبت به ترتیب پرداخت بدهی های مربوط از طریق چک الکترونیک با رعایت مفاد ماده (۱۶۷) قانون مالیاتهای مستقیم حداکثر به مدت 4 ماه (۵) قسط مساوی اقدام نمایند، نیز جاری است.
۲-۱۲- در صورتی که مودی در هنگام درخواست تقسیط دارای بدهی قبلی بابت مالیات عملکردهای قبلی همین پرونده مالیاتی نباشد؛ یا در اجرای قسمت اخیر بند (۱۱۲) نسبت به ترتیب پرداخت بدهی خود از طریق چک الکترونیکی اقدام نماید در صورت ترتیب پرداخت مالیات مقطوع و یا مالیات ابرازی در اجرای بند (۹) این دستور العمل حسب مورد از طریق چک الکترونیک مالیات متعلقه به مدت ۸ ماه (۹) قسط مساوی تقسیط می گردد.
۳-۱۲- در صورتی که مودی در هنگام درخواست تقسیط دارای بدهی بابت عملکردهای قبل همین پرونده مالیاتی باشد؛ مالیات مقطوع و یا مالیات ابرازی در اجرای بند (۹) این دستوالعمل حسب مورد به مدت ۲ ماه ۳ قسط مساوی قابل تقسیط خواهد بود.
۱۳ - برای مودیانی که در اجرای جزء (۳) بند (الف) این دستور العمل، با عدم پذیرش فرم تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم نسبت به تسلیم اظهارنامه مالیاتی اقدام نمایند مالیات ابرازی حداکثر به مدت ۱ ماه (۲) قسط مساوی قابل تقسیط خواهد بود.
۱۴ - ادارات کل امور مالیاتی موظفند با رعایت مقررات ماده (۱۹۱) قانون مالیاتهای مستقیم برای صاحبان مشاغلی که در اجرای بندهای (الف) یا (ب) این دستورالعمل تایید و ارسال فرم تبصره ماده ۱۰۰ یا تایید و تکمیل فرم اظهار نامه پیش فرض مطابق بند (۹) فوق اقدام می نمایند، امکان بخشودگی ۱۰۰ ( صددرصدی جرایم موضوع مواد (۱۹۰) بابت تقسیط بدهی در صورت پرداخت در موعد مقرر) و (۱۶۹) بابت عدم صدور صورتحساب و ۲۷۲ قانون فوق را حسب مورد فراهم نمایند.
۱۴-۱- مودیانی که مالیات موضوع تبصره را پذیرفته و آنرا در سامانه تأیید نمایند در صورتی که بدهی خود از اصل مالیات را تاقبل از تأیید فرم تبصره پرداخت نموده و یا تا آن تاریخ فاقد بدهی بابت اصل مالیات باشند جریمه قابل بخشودگی آنها تا صد میلیون ریال (۱۰۰،۰۰۰،۰۰۰ ریال) صددرصد و نسبت به مبلغ جریمه مازاد بر آن نود درصد بخشیده می شود.
به دلیل تجربه گذشته دائر بر تأخیر زیاد در پرداخت بموقع مالیات تنبیه ده درصدی اخذ جریمه اعمال گردید.
۱۵ - در خصوص مؤدیانی که در املاک استیجاری فعالیت شغلی می نمایند هزینه های اجاری به شرط احراز در محاسبه مالیات مقطوع مؤثر خواهد بود.
۱۶ - مودیان مشمول فرم تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم که مالیات آن توسط سازمان امور مالیاتی کشور صفر محاسبه شده است، نیازی به مراجعه به درگاه خدمات الکترونیکی سازمان به نشانی my.tax.gov.ir و تسلیم فرم تبصره ماده ۱۰۰ با مبلغ مالیات صفر ندارند. این موضوع از طریق ارسال پیامک نیز به اطلاع این دسته از مودیان خواهد رسید. در هر صورت آخرین اقدام مودی ملاک عمل خواهد بود.
ماده ١٤ مکرر به منظور تسهيل تكاليف مودیان
ماده ١٤ مکرر به منظور تسهيل تكاليف مودیان مشمول این قانون سازمان میتواند مودیانی که میزان فروش سالانه آنها کمتر از بیست و پنج برابر معافیت موضوع ماده (۸۴) قانون مالیاتهای مستقیم باشد را از صدور صورتحساب الکترونیکی معاف نماید. مأخذ محاسبه مالیات و عوارض مودیان مذکور با توجه به میزان فروش آنها در هر دوره مالیاتی و ضریبی که توسط سازمان تعیین میشود محاسبه و مالیات آن پس از کسر اعتبار قابل قبول دریافت می شود. ضریب مذکور بر اساس نوع کسب و کار ترکیب اقلام خریداری شده مودی که در سامانه مودیان ثبت شده و با توجه به نرخ مالیات بر ارزش افزوده اقلام خریداری و فروخته شده مودی در چهارچوب آیین نامه اجرایی این ماده که ظرف یک ماه از تاریخ لازم الاجرا شدن آن توسط سازمان تهیه شده و به تصویب هیأت وزیران میرسد، محاسبه می گردد. در صورت خرید سایر مودیان از مودیانی که از معافیت موضوع این ماده استفاده میکنند خریدهای مذکور مبنای محاسبه اعتبار مالیاتی نمی باشد و به عنوان هزینه قابل قبول مالیاتی پذیرفته نمی شود. همچنین مصرف کنندگان نهایی که از مودیان مذکور خرید کنند مشمول حکم ماده (۱۸) این قانون نمی شوند. رسید دستگاه کارتخوان بانکی با درگاه پرداخت الکترونیکی مودیان با میزان فروش سالانه بیشتر از نصاب موضوع این ماده با رعایت تبصره های (۱) و (۲) این ماده از ابتدای دومین دوره بعد از اتمام دوره عبور فروش سالانه از میزان فوق صورتحساب الکترونیکی محسوب نمی شود. تبصره ۱ - به منظور ایجاد تسهیل برای مودیان مشمول این قانون نصاب مذکور در این ماده در سالهای ۱۴۰۲ و ۱۴۰۳ و ۱۴۰۴ به ترتیب ۱۵۰، ۱۰۰ و ۵۰ برابر معافیت موضوع ماده (۸۴) قانون مالیاتهای مستقیم تعیین می شود. تبصره ۲ - تا پایان سال ۱۴۰۴ رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی کلیه مودیانی که عرضه کننده کالا و خدمت واحد هستند یا کالاها و خدمات مورد عرضه آنها مشمول نرخ مالیات بر ارزش افزوده یکسان میباشد صورتحساب الکترونیکی محسوب می شود.
مؤدیان غیر مجاز به تسلیم تبصره ماده ۱۰۰ ق.م.م

مؤدیان مجاز به تسلیم تبصره ماده ۱۰۰ ق.م.م

روشهای تسویه بدهی مالیاتی فرم تبصره ۱۰۰ عملکرد سال ۱۴۰۳
چک الکترونیکی
چک الکترونیکی چکی است که با صدور آن صادر کننده تمام یا بخشی از موجودی حساب خود را در بانک به یک شخص ثالث انتقال داده و نحوه صدور ثبت و تایید این نوع جدید از چک تماما به شکل الکترونیکی و اینترنتی و از طریق سامانه چکاد بانک مرکزی و با استفاده از امضای دیجیتال انجام می گیرد.
جلوگیری از شیطنت های مالیاتی

اگر افتادی تو حراجی مالیاتی (تبصره ماده ۱۰۰)
#سامانه مودیان#صدوروارسال فاکتور#نرم افزار تولید#نرم افزار حسابداری